Mutuelle senior : comment bien couvrir ses frais de santé ?
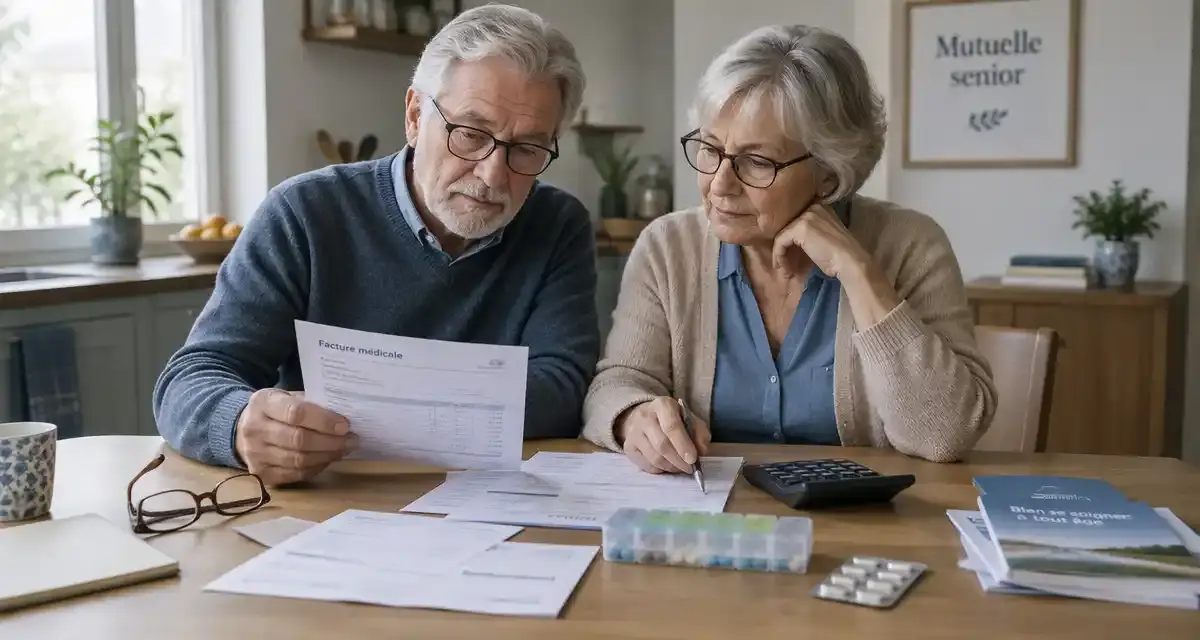
Avec l’âge, les dépenses de santé deviennent moins prévisibles : une paire de lunettes plus technique, des soins dentaires différés, une hospitalisation courte mais coûteuse, ou des séances de rééducation après une chute. Une mutuelle senior ne se choisit pas uniquement sur son prix mensuel. Elle doit surtout limiter les restes à charge sur les soins qui risquent de peser dans le budget.
Repérer les postes de dépenses qui augmentent vraiment
Soins courants, spécialistes et dépassements
Le premier réflexe consiste à regarder les consultations réellement utilisées : médecin traitant, cardiologue, rhumatologue, ophtalmologue, dermatologue, kinésithérapeute. Pour un senior, le sujet dépasse le remboursement de base : la prise en charge des dépassements d’honoraires compte beaucoup, surtout chez certains spécialistes. Un contrat affiché comme confortable peut décevoir si les consultations hors parcours de soins, les actes techniques ou les séances paramédicales sont faiblement couverts.
Optique, dentaire et audiologie
Ces trois postes méritent une lecture attentive, car ils concentrent souvent les dépenses les plus visibles. En optique, vérifiez la fréquence de renouvellement, le niveau de remboursement des verres complexes et les conditions applicables aux montures. En dentaire, distinguez les soins conservateurs, les couronnes, les bridges, les implants et la parodontologie, souvent traités différemment. Pour l’audiologie, comparez le forfait, les accessoires, l’entretien et le renouvellement de l’équipement, pas seulement l’achat initial.
Hospitalisation et retour à domicile
L’hospitalisation révèle vite les limites d’une complémentaire. Chambre particulière, honoraires du chirurgien ou de l’anesthésiste, forfait journalier, lit accompagnant, transport sanitaire : chaque ligne peut créer un reste à charge. Après la sortie, il faut aussi penser aux soins infirmiers, à la rééducation, au matériel médical temporaire et aux aides à domicile. Une bonne mutuelle senior doit accompagner ce moment fragile, sans se limiter au remboursement de l’acte hospitalier.
Lire les garanties sans se laisser piéger par les pourcentages
Les tableaux de garanties utilisent souvent des pourcentages qui semblent généreux. Pourtant, un remboursement à 200 % ne signifie pas que la dépense est intégralement prise en charge : il s’applique généralement à une base de remboursement, parfois très inférieure au prix facturé. Pour comparer correctement une couverture des frais de santé senior, traduisez chaque garantie en euros possibles, avec des exemples correspondant à vos soins habituels.
| Élément à vérifier | Pourquoi c’est important |
|---|---|
| Pourcentage de remboursement | Il dépend de la base utilisée, pas toujours du prix payé. |
| Forfait annuel | Il peut être plus lisible pour l’optique, le dentaire ou les médecines complémentaires. |
| Plafond par acte | Il limite parfois fortement la prise en charge réelle. |
| Délai de carence | Il retarde l’accès à certaines garanties après la souscription. |
Demandez aussi si les remboursements sont exprimés en complément de l’Assurance maladie ou en incluant sa part. Cette précision change tout. Deux contrats apparemment équivalents peuvent aboutir à des remboursements très différents sur une prothèse dentaire, un appareil auditif ou une consultation spécialisée avec dépassement.
Écarter les garanties inutiles et surveiller les exclusions
Les options séduisantes mais peu adaptées
Un contrat très complet n’est pas toujours le plus pertinent. Certaines options, comme des forfaits élevés en bien-être, en cures ou en services rarement utilisés, peuvent faire grimper la cotisation sans répondre à vos priorités. À l’inverse, une garantie plus discrète sur les transports, l’assistance après hospitalisation ou la téléconsultation peut être très utile si vous vivez seul, loin d’un centre médical ou avec une mobilité réduite.
Les exclusions à lire avant de signer
Les exclusions concernent souvent les actes non remboursés par l’Assurance maladie, certaines médecines complémentaires, les implants, la chirurgie réfractive, les équipements hors réseau ou les soins réalisés à l’étranger. Regardez aussi les limites d’âge, les formalités médicales éventuelles, les plafonds progressifs la première année et les conditions de résiliation. Une mutuelle senior fiable doit être claire sur ce qu’elle ne couvre pas.
Pensez votre contrat comme une rampe bien conçue dans un logement : ce n’est pas l’élément le plus visible, mais c’est lui qui évite la marche dangereuse au mauvais moment. Une garantie utile doit créer une pente douce entre l’autonomie d’aujourd’hui et les besoins possibles de demain : rééducation après une fracture, fauteuil temporaire, séances de kinésithérapie, adaptation du domicile, aide au lever. Ce raisonnement aide à éviter deux écueils : des garanties trop hautes, chères dès le départ, ou trop basses, insuffisantes lorsque la santé bascule.
Choisir selon son profil, pas selon une formule standard
Avant de comparer les devis, listez vos dépenses des douze derniers mois : consultations, lunettes, soins dentaires, médicaments non remboursés, séances paramédicales, transports, hospitalisations. Ajoutez les besoins probables : renouvellement auditif, suivi d’une maladie chronique, opération prévue, perte de mobilité, éloignement géographique. Cette photographie personnelle vaut mieux qu’un classement générique.
Le bon arbitrage repose sur trois éléments : la cotisation mensuelle, le niveau de remboursement sur vos postes prioritaires et la souplesse du contrat. Une cotisation basse peut convenir à un senior en bonne santé avec peu de dépassements, à condition d’accepter un risque plus élevé en cas d’imprévu. À l’inverse, un contrat renforcé se justifie si les soins sont réguliers, spécialisés ou coûteux.
Enfin, ne négligez pas le service : tiers payant étendu, application claire, délais de remboursement, assistance téléphonique, réseau de professionnels partenaires, accompagnement en cas d’hospitalisation. Une mutuelle senior se juge aussi au moment où il faut l’utiliser rapidement, avec des factures à comprendre et des décisions de santé à prendre sans stress inutile.

- Mutuelle senior : comment bien couvrir ses frais de santé ? - 16 septembre 2026
- Séquelles après une opération du canal lombaire étroit : douleurs normales, risques rares et signaux d’alerte - 6 septembre 2026
- Après une chirurgie, SMR, EHPAD temporaire ou retour à domicile : quelle solution choisir ? - 22 août 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Canal carpien reconnu en maladie professionnelle : indemnités, taux IPP et démarches
 Tendinite de l’épaule : 7 à 15 jours, 3 mois ou plus, selon le métier et la douleur
 MGC Mutuelle avis : remboursements corrects, mais dossiers sensibles à surveiller
 Le mal de dos au quotidien : pourquoi il revient et comment le calmer avec le mouvement, le sommeil et l’alimentation