Mutuelle santé pour les soins du dos : une garantie à 100 % BRSS ne suffit pas toujours
Publié par : Élise Marquet-Lavergne — Rédactrice spécialisée en assurance santé & prévoyance
Pour des douleurs de dos ponctuelles ou récurrentes, une bonne complémentaire santé ne se résume pas à la ligne « consultations ». Spécialiste, kinésithérapie, imagerie, ostéopathie et hospitalisation obéissent à des règles de remboursement différentes. Avant de souscrire, rapprochez donc le tableau de garanties de votre parcours de soins probable et du reste à charge que vous pouvez réellement supporter.
Cartographier les soins du dos avant de choisir sa couverture
Un même problème lombaire peut conduire chez le médecin généraliste, puis chez un rhumatologue, un chirurgien ou un centre d’imagerie. Il peut aussi nécessiter des séances de kinésithérapie prescrites, tandis que l’ostéopathie relève souvent d’un forfait spécifique. Une mutuelle santé adaptée aux soins du dos doit couvrir les dépenses les plus plausibles dans votre situation, et pas seulement afficher un taux élevé sur une catégorie générale.
| Poste de soin | Point à contrôler dans le contrat | Risque de reste à charge |
|---|---|---|
| Consultations médicales | Taux de remboursement et dépassements d’honoraires | Élevé chez certains spécialistes |
| Kinésithérapie | Prise en charge des actes prescrits et éventuels dépassements | Variable selon le praticien |
| Imagerie | Niveau de remboursement des actes techniques et honoraires du centre | Possible en cas de dépassement |
| Ostéopathie et médecines douces | Forfait par séance, nombre de séances et plafond annuel | Fréquent si le forfait est faible |
| Hospitalisation | Honoraires, forfait hospitalier et chambre particulière | Important selon l’établissement |
Cette vérification permet de distinguer les soins prescrits, comme la kinésithérapie ou certains examens, des actes qui peuvent relever d’un forfait de confort ou de médecines douces. Le niveau de remboursement doit aussi correspondre à la fréquence prévue : une couverture adaptée à une consultation ponctuelle ne répondra pas forcément aux besoins d’un suivi régulier.
Lire les pourcentages de BRSS sans se tromper
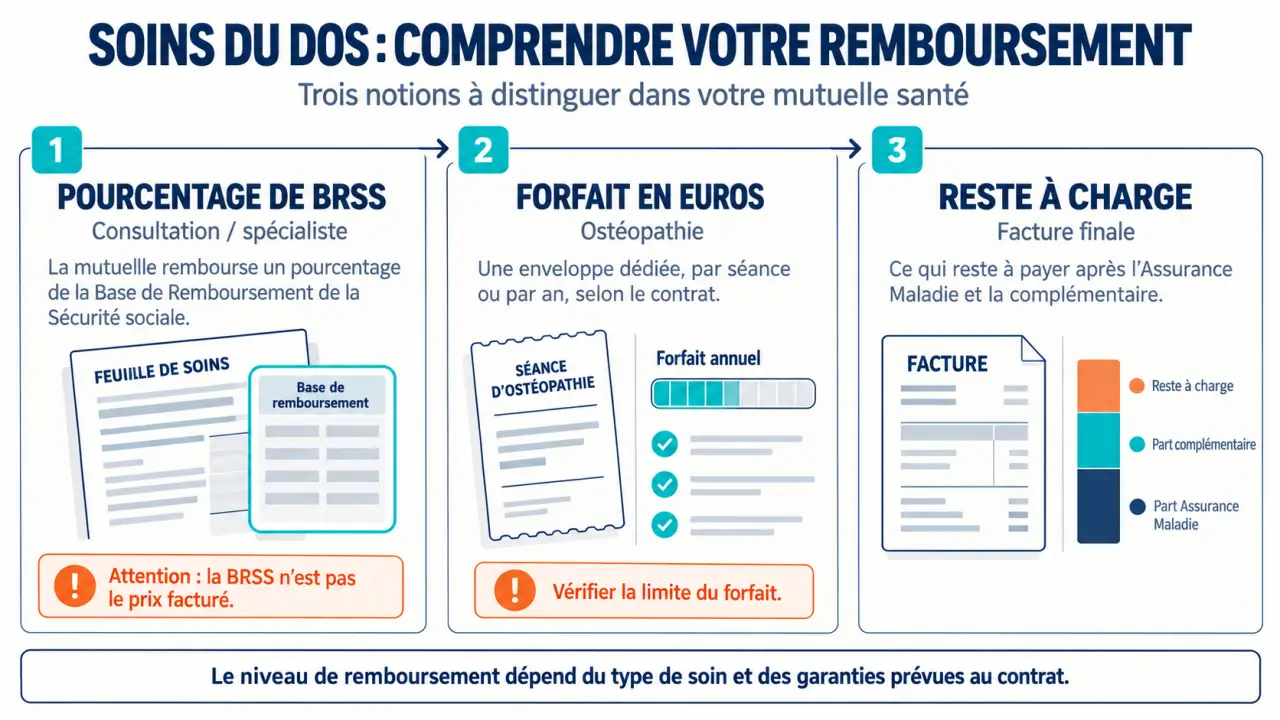
La BRSS, ou base de remboursement de la Sécurité sociale, sert de référence à de nombreuses garanties. Un remboursement à 100 % BRSS ne signifie pas que tous les frais sont remboursés à 100 %. Il signifie généralement que l’Assurance Maladie et la complémentaire ne remboursent pas au-delà de cette base. Si le professionnel facture davantage, notamment en secteur 2, le dépassement peut rester à votre charge.
Les contrats peuvent annoncer des niveaux de 100 %, 150 %, 200 % ou 300 % de la BRSS. Ces pourcentages ne s’appliquent donc pas directement au prix facturé par le professionnel. Pour mesurer la protection réelle, il faut connaître la base retenue, le tarif pratiqué et la manière dont le contrat répartit la prise en charge entre l’Assurance Maladie et la complémentaire.
La mention qui change tout : part de l’Assurance Maladie incluse ou non
Pour une consultation dont la base est de 37 €, une garantie à 150 % BRSS peut plafonner le remboursement total à 55,50 € lorsque la part de l’Assurance Maladie est incluse. Lorsque le contrat prévoit que la complémentaire s’ajoute à cette part, le montant maximal annoncé peut atteindre 81,40 €. Dans cet exemple, l’Assurance Maladie rembourse théoriquement 25,90 €, puis 23,90 € après déduction de la participation forfaitaire de 2 €. Le ticket modérateur indiqué s’élève à 11,10 €. Il faut donc lire la légende du tableau, et pas seulement le pourcentage affiché en gras.
Les forfaits en euros répondent à une autre logique. Ils sont particulièrement déterminants pour l’ostéopathie, l’acupuncture, la chiropractie ou d’autres pratiques peu ou non remboursées par l’Assurance Maladie. Vérifiez si le forfait est prévu par séance, par an ou pour l’ensemble des médecines douces. Un montant annuel apparemment confortable peut être rapidement consommé par quelques consultations.
Repérer les limites cachées derrière une garantie attractive
Le tableau de garanties présente les niveaux de remboursement, mais les conditions générales précisent leur fonctionnement. Les plafonds et les règles d’accès déterminent donc l’utilité concrète de la couverture. Une garantie d’ostéopathie n’a pas la même portée selon qu’elle rembourse quatre séances, limite le montant annuel, impose certaines conditions ou exclut des actes. Ces détails peuvent réduire fortement la prise en charge attendue.
- Le plafond annuel : contrôlez le maximum remboursable pour les médecines douces, la chambre particulière ou certains actes techniques.
- Le nombre de séances : vérifiez la limite par an et la définition exacte des disciplines couvertes.
- Les exclusions : certains soins non prescrits, actes de confort ou praticiens ne répondant pas aux conditions contractuelles peuvent être écartés.
- Le délai de carence : il peut retarder l’application de certaines garanties après l’adhésion.
- Les honoraires hospitaliers : distinguez le forfait hospitalier, les dépassements médicaux et la chambre individuelle, qui ne sont pas toujours couverts au même niveau.
Avant une hospitalisation, vérifiez séparément ces trois postes. Une chambre particulière peut relever d’un forfait distinct, tandis que les honoraires du médecin et le forfait hospitalier suivent leurs propres règles. Cette lecture évite de confondre une prise en charge annoncée comme complète avec une couverture réellement suffisante.
Pour approfondir les mécanismes de protection et les points de vigilance contractuels, la revue-assurance peut compléter votre lecture avant toute décision.
Comparer deux mutuelles avec un scénario réaliste
Ne comparez pas seulement la cotisation mensuelle. Prenez un scénario proche de votre réalité : deux consultations de spécialiste avec dépassement, une prescription d’imagerie, plusieurs séances de kinésithérapie et quelques rendez-vous d’ostéopathie. Reportez chaque dépense dans les tableaux des contrats, puis identifiez le remboursement total, les plafonds déjà consommés et le reste à charge prévisible.
Cette méthode permet de comparer le coût annuel plutôt que le seul prix affiché chaque mois. Additionnez les cotisations aux dépenses qui resteront probablement à payer. Une formule plus chère peut alors se révéler cohérente si les soins sont fréquents, tandis qu’un niveau supérieur sera peu utile pour des besoins rares.
Les bons critères pour départager les devis
Une formule plus chère peut être adaptée si vous consultez régulièrement des spécialistes pratiquant des dépassements ou si vous utilisez souvent les médecines douces. À l’inverse, surpayer un niveau d’hospitalisation ou un forfait d’ostéopathie très élevé n’a guère d’intérêt pour des soins occasionnels. Examinez aussi le tiers payant, le suivi des remboursements en ligne, l’assistance en cas d’immobilisation et l’accès éventuel à un réseau de soins.
- Demandez le tableau détaillé et les conditions générales de chaque contrat.
- Comparez ligne par ligne les consultations, l’imagerie, les soins prescrits, les médecines douces et l’hospitalisation.
- Contrôlez la part de l’Assurance Maladie incluse dans les taux affichés.
- Calculez le coût annuel en additionnant les cotisations et les restes à charge probables.
- Vérifiez enfin les carences, les exclusions et les modalités d’évolution du tarif.
La meilleure mutuelle pour les soins du dos est celle dont les garanties correspondent à la fréquence et au type de soins envisagés. Une lecture précise des plafonds, des forfaits et des dépassements évite de découvrir trop tard qu’une protection à 100 % BRSS ne couvre pas forcément les frais réellement facturés.
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance matériel médical : vol, panne et valeur à neuf, les garanties à vérifier avant de signer
 Black Friday literie : matelas, sommiers et services à vérifier avant d’acheter
 Canal carpien reconnu en maladie professionnelle : indemnités, taux IPP et démarches
 Opération cervicale : 3 mois d’arrêt, mais une reprise qui dépend surtout du métier